中国・上海の新築マンション市場で、国慶節連休をきっかけに購入者の動きが活発になっている。現地の新築マンション販売センターでは、家族連れや親子3世代で物件を見学する姿が相次いだ。
背景にあるのが、9月末に上海で施行された新築住宅の現物販売に関する新たなルールだ。住宅ローンの融資実行時期など、購入者が抱えていた不確定要素が明確になったことで、購入を決断する動きが広がっている。
10月7日午後、上海市浦東新区・森蘭地区にある「越秀天屿」の販売センターには、来場者が次々と訪れていた。同物件の販売担当者によると、販売センターのオープン当初には、1日当たりの来場者数が最大680組に達し、登録しきれない顧客もいたという。9月末に第1期として147戸を販売したところ、申込倍率は約246%に達し、選定当日に完売した。
人気を集めた大きな理由の一つが、現物に近い状態で住宅や共用施設を確認できる点だ。連休前の雨天時には1日70~80組程度だった来場者数も、国慶節連休後半には再び100組を超える水準まで回復した。同社は10月末にも第2期の追加販売を予定しており、好調な販売を見込んでいる。販売センターでは、夫婦だけでなく子どもを含む家族連れや、祖父母まで含めた3世代での見学も目立ったという。
1000万元~4500万元の高級住宅にも買いが集中
同様の動きは、上海市楊浦区・新江湾地区の「保利珺園」でも見られた。同物件の販売責任者によると、国慶節連休中には家族で訪れる顧客が多く、購入決断のスピードが速まったという。
同地区では過去10年以上にわたり、低容積率の住宅供給がほとんどなかったことも人気の理由だ。販売価格は1000万元~4500万元(約2億円~9億円)と高額だが、周辺に住む富裕層や住み替え需要を取り込んでいる。
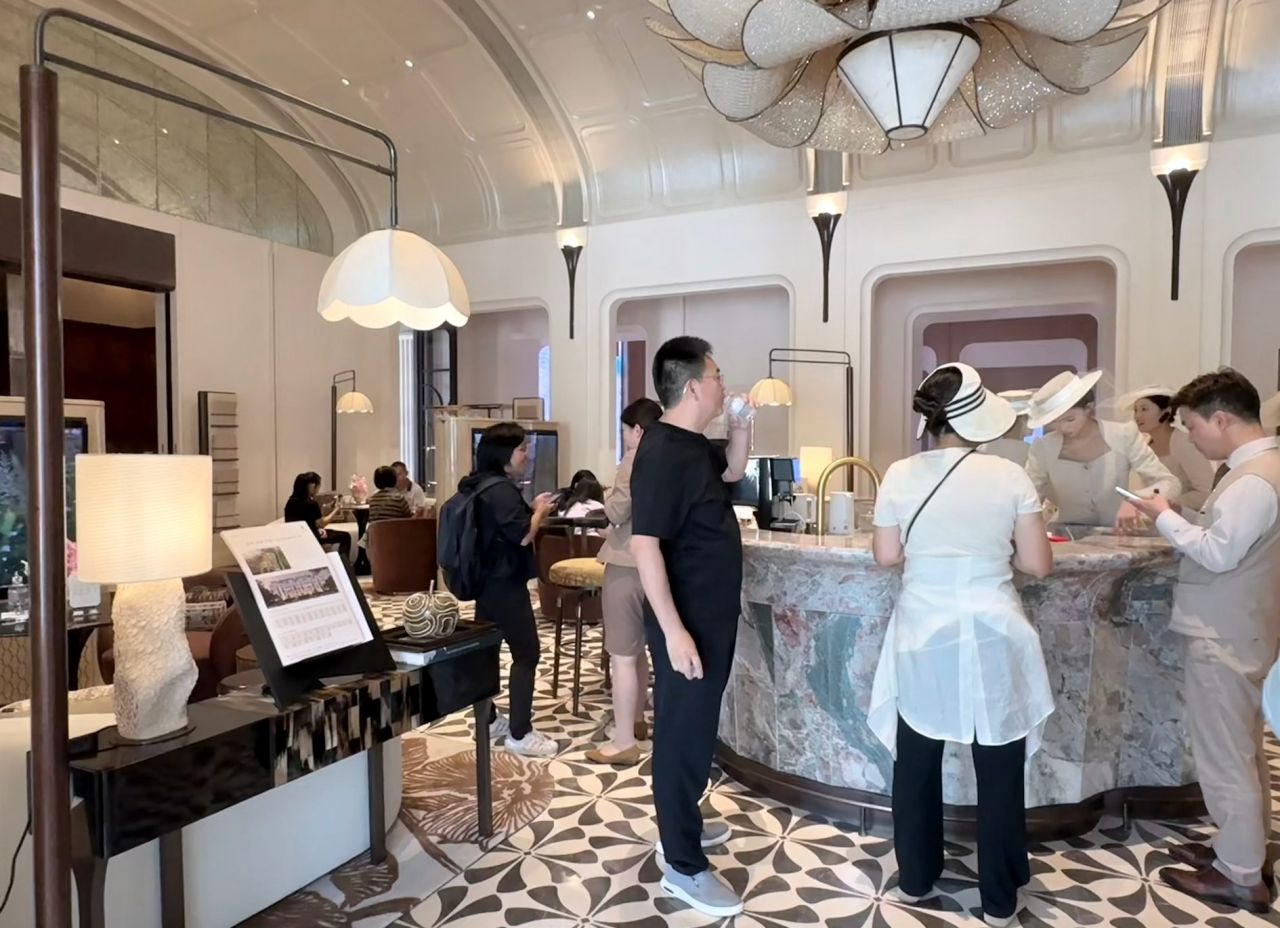
中秋節と国慶節の連休期間だけで累計500組を超える来場者があり、新規契約額は4億2000万元(約84億円)に達した。
特に購入者の背中を押したのが、実際の住宅や庭園などを確認できる「実景」の公開だという。販売責任者は、実物を見たことでその場で別荘タイプの購入を決めた顧客や、以前の販売期でマンションを購入した顧客が、より高級な連棟住宅への住み替えや追加購入を検討するケースもあると説明する。
越秀天屿でも、実物の住宅や共用施設を公開したことが購入意欲を高めている。販売担当者は、実景の共用施設やモデルルームを見ることで、購入者が将来の生活を具体的にイメージできるようになったと指摘する。
中国の新築マンション市場では、従来、完成前に販売する「プレセール」が主流だった。そのため、購入者は完成後の住宅を想像しながら契約する必要があった。今回の新制度は、こうした販売方式にも変化をもたらしている。
上海市長寧区の「保利蘇河珺」でも国慶節期間中に来場者が急増した。販売担当者によると、10月5~6日ごろから地方への旅行から上海へ戻った顧客が増え、1日当たりの来場者数は120~150組に達した。8月下旬の販売センター開設からわずか1カ月余りで、累計来場者数は2000組を超えている。
背景には、この地域での住宅供給不足がある。今年3月、長寧区の内環状道路内では17年ぶりとなる純粋な住宅用地の公開入札が行われ、中国の大手不動産会社、保利発展が59億2200万元(約1184億円)で落札した。販売担当者によれば、周辺には長期間にわたって新築住宅の供給がなかったため、「欲しい住宅を購入できなかった地元需要」が大量に蓄積していたという。
来場者の約4割が30~40代、3割超が40~50代で、周辺のハイテク産業企業などに勤務するホワイトカラーが中心。小型住宅から大型住宅まで幅広い需要が見込まれている。
今回の市場活況を支えているもう一つの要因が、住宅ローンをめぐる不透明感の解消だ。中国政府は8月末、住宅市場の開発・販売制度などを対象とした大規模な政策パッケージを打ち出した。いわゆる「828新政」だ。購入者にとって特に重要だったのが、住宅ローンの融資実行時期だった。
従来のプレセール方式では、住宅が完成する前に購入契約を結び、ローン返済が始まるケースがある。この場合、購入者は住宅完成までの期間、現在の家賃と新居の住宅ローンを同時に負担する可能性があった。
上海が9月末に発表した現物販売に関する実施細則では、新たに販売される住宅について、竣工・検査登録後に住宅ローンを実行する方式が明確になった。これにより、購入者の資金負担に対する不安が大きく後退したと不動産業界ではみられている。
富裕層も「全額払い」から「15%頭金」へ。上海の不動産業界関係者によれば、新制度の導入前には、住み替えを検討する顧客の7~8割程度が現金一括購入も可能だったという。しかし、新制度の内容が明確になると、こうした顧客の多くが頭金15%を支払い、残りをローンで調達する方法を選択するようになった。
資金に余裕がある顧客にとっては、住宅購入資金をすべて不動産に固定するよりも、ローンを利用して手元資金を運用した方が資金効率が高いと判断されているためだ。
一方、実需層にとっても、住宅ローン返済開始までの期間が長くなれば、家賃と住宅ローンを同時に支払う負担を避けられる。これが購入を後押ししている。
(中国経済新聞)