中国では今年に入り、電動垂直離着陸機(eVTOL)産業の発展が加速し、関連企業の製品開発や商業化に向けた取り組みが活発化している。一方、耐空証明の取得に要する期間、サプライチェーンやインフラの整備、持続可能なビジネスモデルの構築など、実用化に向けて克服すべき課題も浮き彫りになっている。低空経済の中核を担うと期待されるeVTOL産業は、成長に向けた重要な局面を迎えている。
eVTOLは、電力またはハイブリッド動力で駆動し、ヘリコプターのように垂直離着陸できると同時に、固定翼機のように水平飛行できる航空機だ。中国の産業動向には、製品開発の多様化、認証基準の整備、実証飛行から有償運航への移行という三つの変化が表れている。
製品面では、開発競争が多様な機体規模や動力方式へと広がっている。
今年2月、峰飛航空の5トン級eVTOL「天際龍(Sky Dragon)」が江蘇省昆山市で遷移飛行を実施した。貨物輸送向けのハイブリッド型で、最大離陸重量は5,700キログラム、最大積載量は1.5トン、航続距離は1,500キロメートルに達する。同7月には、eVTOLメーカーの藍色向量が新世代のティルトローター機「SKYLA V30」を世界初公開した。
また、無錫市に2023年に設立された牧羽天航空科技(江蘇)は、重量物輸送向けの無人eVTOLの開発を進めている。同社の市場部門責任者、孫長福氏によると、開発中の8トン級貨物輸送機は今年7月に機体の製造を完了した。ハイブリッド動力を採用し、最大積載時の航続距離は1,000キロメートル。拠点間の物資輸送や緊急救援、森林火災の消火活動などへの活用を想定しており、今後は試験飛行と耐空証明の取得を進める。
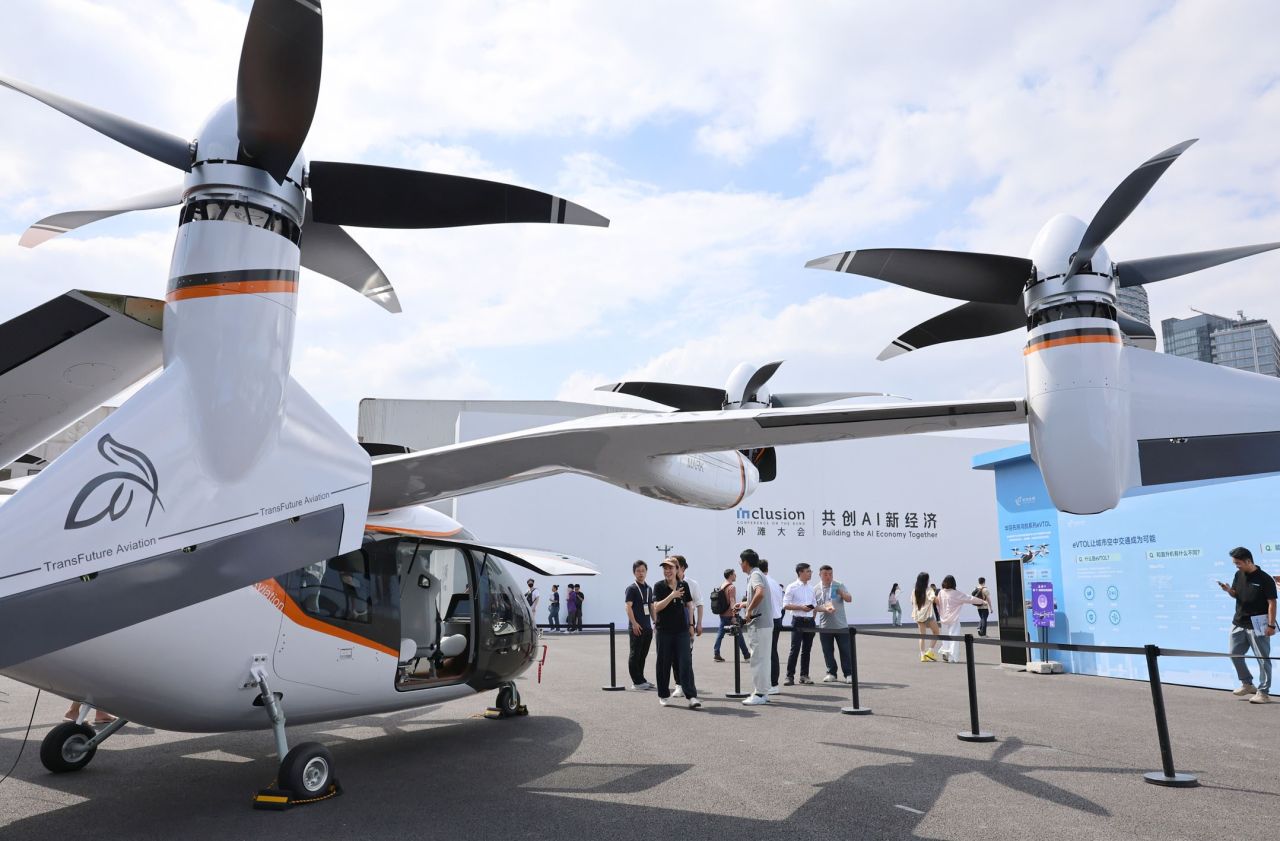
航続距離の延伸に向けては、動力技術の多様化も進む。業界の展示会では、円筒形の液体水素タンクを搭載したeVTOLも注目を集めた。低温技術を手がける陝西同塵和光低温科技の張冬・市場総監は、液体水素の高いエネルギー密度を生かすことで、純電動機の課題である航続距離の制約を緩和できるとの見方を示した。
制度面では、耐空性に関する基準の整備が進んでいる。今年2月、中国民用航空局は「動力向上航空機の耐空性基準」と「限定用途無人航空機システムの耐空性基準」を正式に公布した。
海鴎飛行汽車集団の胡潔副総裁は、こうした基準の整備について、航空機を飛行させられるかどうかを個別に判断する段階から、どのような基準に従って飛行させるかを明確にする段階へと、規制のあり方が移行していると指摘する。同社では、すでに4機種が特別耐空証明を取得しているという。
しかし、新型機の開発が進む一方、メーカーの収益環境は厳しい。
eVTOL大手の億航智能(EHang)は、2025年の第2四半期決算で売上高が7,790万元となり、前年同期比31.3%減少した。純損失は1億2,830万元に達し、年間売上高6億元という従来の見通しも撤回した。同社の楊嘉宏最高財務責任者(CFO)は、EH216シリーズの販売機数が前年同期を下回ったことが減収の要因だと説明している。
有人eVTOLを開発する沃蘭特航空は、累計で1,900機超の購入意向を獲得しているものの、これまでに公表した確定受注は14機にとどまる。2026~2027年の引き渡し目標も5~10機としている。取材に応じた企業からは、研究開発や運営に必要な資金を、現在も主に資金調達によって確保しているとの声が聞かれた。
運航事業者を取り巻く環境も厳しさを増している。今年に入り、各地の民間航空当局が複数の一般航空事業者の運航許可を取り消した。また、7月1日に施行された「一般航空運航許可手続規定」では、事業者が保有すべき航空機の数や管理職の実務経験などについて、具体的な要件が設けられた。新たな基準を満たせない事業者は、事業の見直しを迫られる可能性がある。
商業化を阻む「規則・産業基盤・市場」の三つの壁
業界関係者は、eVTOL産業が本格的な成長軌道に乗るためには、規則、産業基盤、市場という三つの課題を克服する必要があると指摘する。
第一の課題は、認証制度と空域管理の整備だ。
耐空証明は製品を市場に投入するための法的な前提となる。牧羽天航空科技の孫氏は、認証取得に長い時間と多額の費用がかかるため、資金力の乏しい中小メーカーにとっては大きな負担となり、事業継続が難しくなる可能性があると述べた。
実際、億航智能のEH216-Sは耐空証明の取得までに約3年を要した。御風未来が開発する2トン級の複合翼型有人eVTOL「M1」は、2023年10月に上海で初飛行を実施し、2028年ごろの有人機としての耐空証明取得を目指している。沃飛長空の「AE200-100」は2025年9月に初号機が完成し、2027年の認証取得が期待されている。
さらに、低空空域の運用ルールも課題だ。中国民用航空飛行学院の劉伝健・総飛行師は、特に高度1,000メートル以下の空域について、管理・利用の詳細な規則が十分に整備されておらず、飛行許可の手続きも依然として煩雑だと指摘する。事故発生時の安全責任の所在が曖昧な点も問題となっている。
あるeVTOLメーカーは、空域の利用効率が改善されなければ、製品が耐空証明を取得しても、実際の運航につながらないと訴える。
第二の課題は、サプライチェーンと共通インフラを含む産業基盤の強化である。
機体メーカーによると、モーターや電子速度制御装置、プロペラ、機体構造、飛行制御アルゴリズムなど、eVTOL向けの部品・技術には成熟度が十分でないものもある。各社はサプライヤーの選定と試験を繰り返し、機体に適合する製品を見極める必要がある。
充電設備などのインフラ整備も重要だ。機体の航続時間が延び、運航規模が拡大すれば、利便性の高い充電設備を各地に整備する必要が生じる。
江西省旋翼飛行器製造業イノベーションセンターの李明強・常務副主任は、技術開発資源の分散、共通基盤技術の不足、検証・試験の不十分さ、標準体系の未整備などが、産業全体の課題になっていると説明する。安全性を高めるには、企業間の壁を越えて技術や設備を共有し、業界共通の課題に取り組む公共サービス基盤が不可欠だという。
第三の課題は、実際の需要に裏付けられた市場の形成だ。
昌河飛機工業の苗徳建・副総工程師は、eVTOLの用途を検討する際には、技術的な可能性だけでなく、機体の性能やコストを踏まえて需要を見極める必要があると指摘する。
例えば、険しい山岳地帯への物資輸送など、地形上の制約が大きい短距離輸送は、eVTOLの利点を生かしやすい。一方、長距離の幹線輸送では道路輸送の方が低コストとなる場合があり、eVTOLが必ずしも優位とは限らない。
李氏も、安全性を確保しながら十分な費用対効果を実現し、既存の輸送手段と競争できる製品を開発することが、業界全体の重要課題だと強調している。
こうした課題を踏まえ、業界関係者は、規則の整備、産業基盤の強化、実用分野の段階的な拡大を並行して進める必要があると提言する。
まず、空域管理と耐空性に関する制度を継続的に改善することが求められる。零重力飛機工業の陳炎・最高戦略責任者は、空域管理に関する法規の整備を加速させ、低空空域資源の市場原理に基づく配分を進めるべきだと述べる。
海鴎飛行汽車集団の胡氏は、技術革新に合わせて運航ルールや管理規則、責任体系を見直し、機体メーカー、運航事業者、規制当局が連携することが重要だと指摘する。また、電池メーカーの孚能科技は、eVTOL専用の電池耐空性基準の策定や、航空分野の認証資格を持つ第三者試験機関の拡充、試験データの相互承認などを提案している。
産業基盤の面では、政府、資本、企業、消費者が連携し、製品の販売後の保守・整備などを含めた産業エコシステムを構築することが課題となる。
江西省旋翼飛行器製造業イノベーションセンターは、「企業+アライアンス」の方式で、技術革新、概念実証、中間試験、検査・試験、耐空証明取得支援などを一貫して提供する公共技術サービス基盤の構築を目指している。専門家からは、離着陸場、スマートセンシング、飛行サービスプラットフォームなど、新たなインフラの整備を先行させるべきだとの意見も出ている。
市場開拓については、需要が明確で、機体の特性を生かせる用途から段階的に事業を広げる戦略が重視されている。
海鴎飛行汽車集団は、貨物輸送、巡回点検、緊急対応などの分野で実運用を進めており、今後は段階的に有人飛行へと展開する方針だ。陳氏は、まず閉鎖空域やレジャー需要など、運航条件を管理しやすい領域から市場を開拓することが有効だと提案する。
同氏によると、同社は一般消費者向けの航空テーマパークの構想も進めている。飲食、宿泊、移動、観光、買い物、娯楽、科学技術教育という七つの分野を組み合わせ、体験型の消費需要を取り込むことで、運航事業者が自ら収益を生み出せる仕組みの構築を目指す。
中国のeVTOL産業は、機体の大型化や動力技術の多様化、認証基準の整備を通じて、実用化に向けた歩みを進めている。しかし、製品の開発や試験飛行の進展が、そのまま安定した収益や大規模な商業運航につながるわけではない。
今後の成長を左右するのは、認証・空域管理制度の整備、部品やインフラを含む産業エコシステムの成熟、そして実際の需要に見合ったビジネスモデルの確立だ。まずは貨物輸送や点検、救援など、機体の優位性が明確な分野で実績を積み、安全性と費用対効果を検証しながら用途を拡大していくことが重要となる。
低空経済の将来性への期待が高まるなか、eVTOL産業は技術開発競争から、持続可能な商業化を実現するための競争へと移行しつつある。
(中国経済新聞)