中国の大手国有銀行6行が2026年1~9月期の決算を出そろえた。6行の営業収益は合計2兆9800億元(約70兆300億円)と前年同期比9%超増加し、親会社株主に帰属する純利益は合計1兆1382億1200万元(約26兆7480億円)と6%超増加した。1日当たりの純利益は41億元(約964億円)を超え、6行すべてが営業収益、純利益ともに前年同期を上回った。
純利益の規模では中国工商銀行が2856億4000万元(約6兆7135億円)で首位となった。一方、増収率と純利益の伸び率では中国農業銀行がそれぞれ12.33%、7.10%と6行中トップだった。
各行の決算や業績説明会からは、実体経済への融資をそれぞれの重点分野に振り向ける一方、純利ざや(貸出金利と預金金利の差)の動向にはばらつきが続いていることが分かる。低下圧力はやや緩和しているものの、前年同期比、前四半期比で動きは異なり、安定化が定着するかどうかはなお不透明だ。預金などの調達コストの管理、重点分野への融資、投資収益の安定性が今後の焦点となる。
増収増益を確保、規模と成長率で明暗
収益規模では、中国工商銀行が引き続き首位を維持した。1~9月期の営業収益は、中国工商銀行が6959億4700万元(約16兆3548億円)、中国建設銀行が6389億3900万元(約15兆147億円)、中国農業銀行が6188億1200万元(約14兆5416億円)で、いずれも6000億元を超えた。
純利益は中国工商銀行が2856億4000万元(約6兆7135億円)、中国建設銀行が2742億2600万元(約6兆4443億円)、中国農業銀行が2365億4600万元(約5兆5568億円)だった。中国銀行は1874億8200万元(約4兆4058億円)、中国郵政儲蓄銀行は800億5600万元(約1兆8813億円)、交通銀行は742億6200万元(約1兆7442億円)だった。
成長率では中国農業銀行が営業収益12.33%増で首位となり、中国建設銀行が11.37%増で続いた。中国工商銀行は8.74%増、交通銀行は8.02%増、中国銀行は7.16%増、郵政儲蓄銀行は6.24%増だった。純利益の伸び率も中国農業銀行が7.10%増でトップとなり、中国建設銀行が6.55%増、交通銀行が6.10%増、中国工商銀行が5.83%増、中国銀行が5.53%増、郵政儲蓄銀行が4.56%増だった。
収益の拡大を支えたのは利息純収入だ。1~9月期の利息純収入は中国工商銀行が5190億5400万元(約12兆1978億円)、中国農業銀行が4725億4100万元(約11兆605億円)、中国建設銀行が4704億600万元(約11兆548億円)、中国銀行が3596億600万元(約8兆4507億円)、郵政儲蓄銀行が2201億4200万元(約5兆1733億円)、交通銀行が1406億9400万元(約3兆3063億円)だった。中国農業銀行、中国銀行、中国建設銀行は前年同期比10%以上増加し、中国工商銀行と交通銀行も9%を超える伸びとなった。
経営効率を示す総資産利益率(ROA)では、中国建設銀行が0.78%で6行中最高だった。中国工商銀行は0.69%、中国銀行は0.67%、中国農業銀行は0.63%、交通銀行は0.62%、郵政儲蓄銀行は0.56%だった。
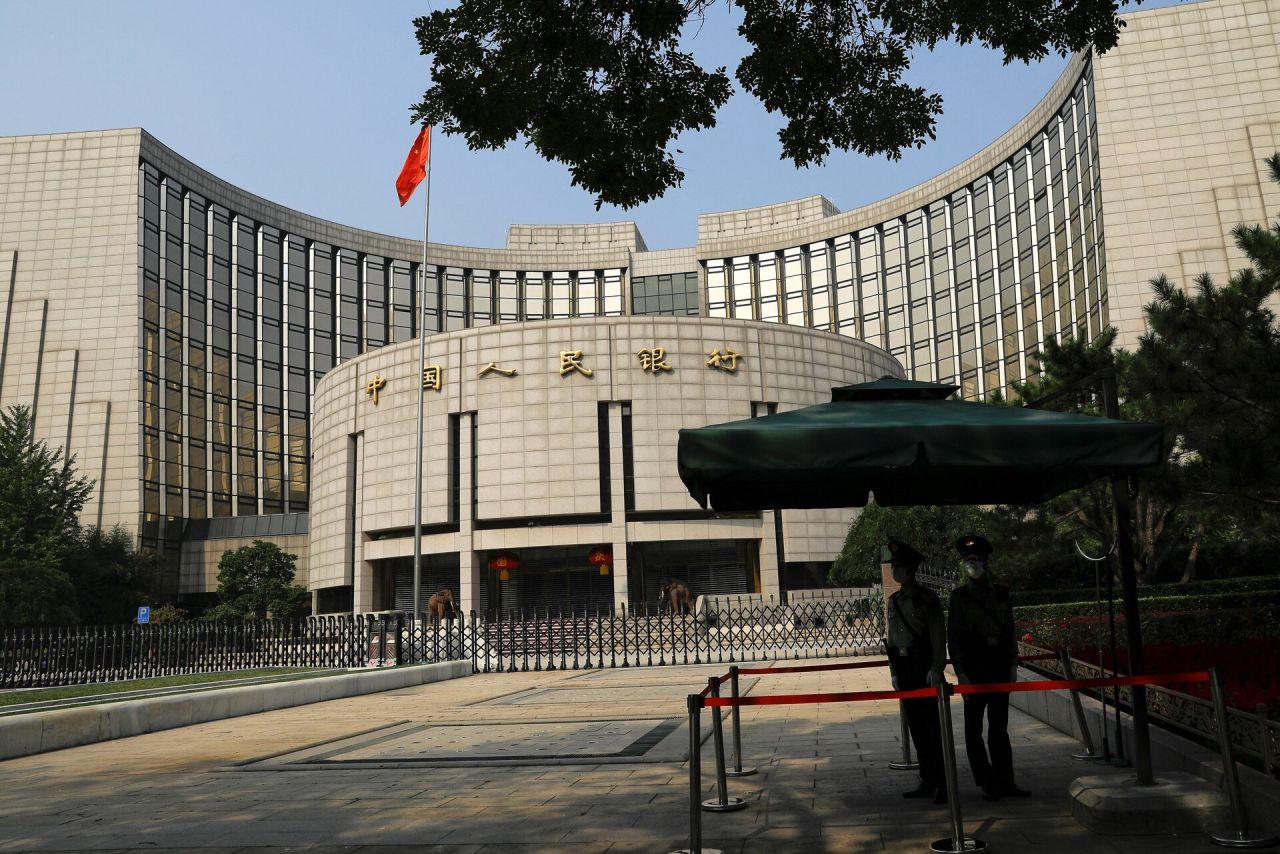
純利ざやの動向にばらつき、預金調達コストの管理が焦点
銀行の収益力を測る重要指標である純利ざやは、各行で異なる動きを示した。9月末時点では、郵政儲蓄銀行が1.60%で最も高かったものの、前年同期比では8ベーシスポイント(0.08ポイント)低下した。中国建設銀行は1.36%で前年同期と同水準、中国工商銀行は1.29%で1ベーシスポイント上昇、中国農業銀行は1.28%で2ベーシスポイント低下、中国銀行は1.27%で1ベーシスポイント上昇、交通銀行は1.24%で4ベーシスポイント上昇した。
上半期末との比較では、中国工商銀行、中国農業銀行、中国銀行は横ばいだった。中国建設銀行は1ベーシスポイント、郵政儲蓄銀行は3ベーシスポイントそれぞれ低下した一方、交通銀行は1.23%から1.24%に小幅上昇した。全体として低下圧力は和らいでいるものの、安定化に向かうかどうかは、預金金利などの調達コストと貸出・運用資産の収益動向に左右される。
中国建設銀行の紀志宏副頭取兼取締役会秘書は、純利ざやが上半期末から1ベーシスポイント低下した主な要因として、四半期ごとの預金増加ペースの違いを挙げた。また、下半期に満期を迎える中長期定期預金が比較的少ないことや、債券市場金利の低下も影響したという。第3四半期の10年物国債の平均即時利回りは1.73%で、前四半期から5ベーシスポイント低下した。同氏は、負債構成の最適化と調達コストの引き下げを進め、通年で同業他行に対する純利ざやの優位性を維持する自信を示した。
中国農業銀行の張奇淵財務会計部副総経理は、実体経済向け人民元融資の増加額が引き続き同業他行を上回っているほか、利回りの高い債券への投資も適度に拡大していると説明した。負債面では、定期預金金利の見直しによるコスト低減効果が今後も表れるため、年間を通じて調達コストの改善余地があるとの見方を示した。
一方、同銀行の王霄勇資産負債管理部総経理は、今後も純利ざやには一定の圧力がかかるとし、通年ではおおむね安定するものの、さらなる上昇余地は限られると予想した。郵政儲蓄銀行の杜春野副頭取兼取締役会秘書も、自行預金の拡大を経営戦略上の重要課題に位置付け、負債管理を強化していると説明した。
融資先を差別化、投資収益にはばらつき
融資面では、各行がそれぞれの強みを生かした重点分野への資金供給を進めている。中国工商銀行は製造業、貿易金融、科学技術分野への融資を重点とし、いずれも融資全体の平均伸び率を上回った。中国建設銀行は近代的産業体系、新型工業化、新質生産力、国内市場の拡大、高水準の対外開放、都市・農村の一体的発展、地域間の均衡ある発展などを重視する。
中国銀行はグローバル展開の強みを生かし、海外ネットワークや人民元の国際業務、グローバルなコンプライアンス管理を強化。中国農業銀行は「三農」(農業・農村・農民)支援を最重要課題とし、県域や農村への金融資源の配分を拡大している。交通銀行は上海の国際金融、貿易、海運、科学技術イノベーション、経済貿易の5大センター建設に重点を置く。郵政儲蓄銀行は農村振興と中小零細企業の発展を支援し、農村金融と包摂的金融の中核的な担い手を目指す。
包摂的金融の持続的な発展には、デジタル技術の活用も欠かせない。中国農業銀行の黄建勤包摂的金融事業部総経理は、人工知能(AI)を中核とするデジタル技術が、顧客分析やサービス提供、リスク管理の仕組みを大きく変えると指摘した。AIと包摂的金融の融合を進め、融資の安定的な拡大、融資構造の最適化、サービス品質の向上、事業の持続可能性を目指す方針だ。
資産の健全性については、6行の1~9月期の減損引当金計上額が合計約6323億元(約14兆8591億円)となり、前年同期から約1081億元(約2兆5404億円)増加した。中国工商銀行、中国建設銀行、中国農業銀行では、それぞれ前年同期より200億元(約4700億円)以上積み増した。郵政儲蓄銀行の減損引当金は71.88%増加しており、融資残高の拡大に加え、慎重なリスク管理方針に基づく引当金の積み増しが主な要因と説明している。
格付け会社フィッチ・レーティングスは最近、6行の長期外貨建て発行体デフォルト格付けを「A」、見通しを「安定的」と確認するとともに、6行の存続可能性格付けを引き上げた。
投資関連収益には銀行間で差が出た。1~9月期の手数料・佣金純収入は6行中3行が増加、3行が減少した。郵政儲蓄銀行は前年同期比8.72%増と大手行で最も高い伸びを記録し、中国工商銀行は1.55%増、中国銀行は0.07%増だった。一方、中国農業銀行は10.44%減、中国建設銀行は5.86%減となった。両行は、前年同期に資産運用商品関連の一時的な収益があったことによる反動が主因と説明しており、特殊要因を除けば増収を確保したとしている。
投資収益では、中国銀行が前年同期比31.73%減となったものの、公正価値変動損益は大きく改善した。中国農業銀行は投資収益が大幅に増加し、手数料収入の減少を補った。中国工商銀行と交通銀行も2桁の増益となり、郵政儲蓄銀行は7.98%増、中国建設銀行は1.24%増だった。
交通銀行の投資収益と公正価値変動損益の合計は247億8600万元(約5825億円)となり、前年同期比44億2300万元(約1039億円)、21.72%増加した。中国半導体大手の長鑫科技の株式上場に伴う影響が主な要因とされる。また、中国建設銀行のその他非利息純収入は前年同期比59.83%増となり、上半期から伸び率が9.48ポイント拡大した。
全体として、中国大手国有銀行6行は2026年1~9月期に増収増益を確保し、収益基盤の底堅さを示した。一方、純利ざやの安定化、預金などの調達コストの抑制、重点分野への融資拡大、投資収益の持続性など、収益力を維持するうえでの課題も残されている。
(中国経済新聞)