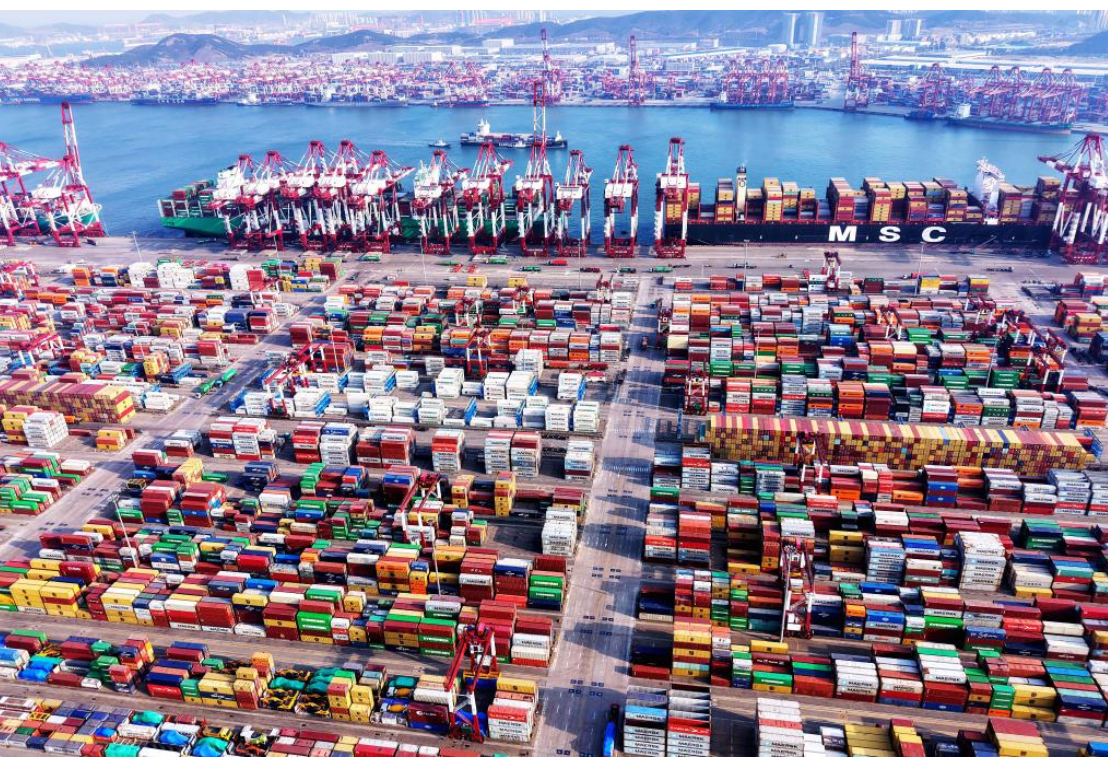
中国の貿易が力強い拡大を続けている。中国税関総署が14日に発表したデータによると、2026年1~9月の貨物貿易総額は39兆9,400億元(約944兆9,800億円)となり、前年同期比18.8%増加した。内訳は、輸出が23兆2,000億元(約548兆9,100億円)で16.4%増、輸入が16兆7,400億元(約396兆円)で22.3%増だった。
月次ベースでは、貿易額が6カ月連続で2桁の伸びを記録した。9月の輸出入総額は5兆1,600億元(約122兆円)に達し、単月として初めて5兆元を突破した。前年同月比では27.5%増となり、輸出は29.6%増、輸入は24.6%増だった。
税関総署の王軍報道官兼副署長は14日、国務院新聞弁公室の記者会見で、今年1~9月の貿易の伸び率は過去5年間の同時期で最も高かったと説明した。四半期別、月別の伸び率も総じて加速している。また、主要経済国の中でも中国の貿易成長率は上位に位置しており、中国は引き続き世界最大の貨物貿易国の地位を維持しているという。
上海財経大学公共政策・ガバナンス研究院の首席専門家、楊暢氏は、中国の輸出が高水準で推移するなか、伸び率もさらに加速していると指摘した。9月の輸出額は約4,471億8,000万ドル(約67兆円)で、前月の4,014億4,000万ドルから増加した。前年同月比の伸び率も約36.3%となり、前月の25.0%を大きく上回った。
東方金誠の研究開発部エグゼクティブディレクター、冯琳氏は、9月の輸出急増をもたらした最大の要因は、世界的なAI投資ブームだと指摘する。AI関連投資の拡大が半導体などの輸出を大きく押し上げたという。
中国の貿易が拡大を続けている背景には、裾野の広い製造業と成熟した産業サプライチェーンがある。王軍氏によると、今年1~9月は装備製造業が輸出増加額の約9割を占めた。中間財は輸出総額の半分以上を占め、世界の生産・供給網の安定を支える重要な役割を果たしている。
輸出品目の高度化も進んでいる。集積回路の輸出は前年同期比99.1%増加した。電気自動車(EV)、リチウムイオン電池、風力発電機とその部品などの環境関連製品も、それぞれ72.3%増、36.4%増、22.4%増と大幅に伸びた。
税関統計によると、今年1~9月の産業用ロボット、電子部品、コンピューター部品、電気機器・資材などの輸出入総額は10兆元(約236兆6,000億円)を超え、前年同期比58.9%増加した。これらの品目は、中国全体の輸出入の伸び率を11.3ポイント押し上げた。
中国の自主ブランド製品の輸出も前年同期比26.7%増加し、輸出総額に占める割合は24.8%となった。前年同期から2ポイント上昇しており、中国製品のブランド力と国際競争力の向上がうかがえる。
世界的なAI投資ブームは、AIの計算処理に必要な半導体やサーバーだけでなく、データセンターの稼働を支える電力関連設備の需要も押し上げている。こうした動きが、中国の輸出全体の高い伸びにつながっている。
税関統計によると、今年1~9月の輸出では、集積回路が前年同期比99.1%増、コンピューター部品が2.1倍、ソリッドステートドライブ(SSD)などの記憶装置関連部品が1.3倍となった。サーバーなどのデータ処理設備も7.2%増加した。
電力関連製品も堅調だった。太陽光発電製品の輸出は10.3%増、風力発電機とその部品は22.4%増、電線・ケーブルは28.1%増、変圧器は22.5%増となった。各種蓄電池の輸出も34.8%増加し、200を超える国・地域に輸出されている。
浙江賽唯数字能源技術有限公司の関係者、王路龍氏は、中国メディアの第一財経に対し、大口顧客による工場監査を控えており、受注の具体化が期待されると語った。同社の輸出は今年第3四半期に着実に増加しており、第4四半期にはさらに大きく伸び、業績拡大の主な原動力になると予想している。
背景には、中国の春節に伴う物流や生産の停滞を見越した海外企業の年末の在庫積み増しに加え、2027年1月1日から電池製品に対する輸出増値税還付が廃止される予定であり、それを前に輸出を前倒しする動きが出ていることがある。同社は今後、輸出事業の売上高が国内販売を上回ると見込んでいる。
9月の貿易額が5兆元を突破した三つの要因
9月の輸出入総額が初めて5兆元(約118兆3,000億円)を突破した背景には、主に三つの要因がある。夏季の異常気象による影響が薄れたことに加え、AI投資の拡大、世界的な外需の回復、中国国内の製造業の高度化が貿易を押し上げた。
第一の要因は、世界的なAI投資ブームだ。
冯琳氏によると、9月の集積回路の輸出額は前年同月比136.0%増となり、伸び率は前月から5.4ポイント加速した。自動データ処理設備およびその部品も92.9%増となり、伸び率は15.9ポイント上昇した。これら二つのAI関連品目が、全体の輸出伸び率を1.8ポイント押し上げた。
第二の要因は、世界的な需要の回復だ。
AI投資が世界経済を下支えし、中東情勢の緊迫化による悪影響を上回ったことで、9月は海外需要が全体として強まった。その結果、中国の幅広い輸出品目で伸び率が加速した。
繊維糸・織物、かばん、衣料品、玩具、家電の5品目を合わせた輸出額は、前年同月比25.2%増加した。伸び率は前月から16.1ポイント上昇しており、労働集約型製品にも輸出拡大の動きが広がっている。
第三の要因は、中国国内の製造業の高度化だ。特に自動車やハイテク製品の輸出が全体の伸びを押し上げている。
9月の自動車輸出台数は前年同月比55.5%増、輸出額は53.2%増となった。なかでも新エネルギー乗用車の輸出台数は163.5%増と急伸した。また、9月のハイテク製品輸出額は前年同月比63.6%増となり、輸出総額に占める割合も32.9%に達した。
中国は輸出先の多角化を進める一方、主要貿易相手国との取引も回復させている。王軍氏によると、今年1~9月は世界180を超える国・地域との貿易が増加した。自由貿易協定(FTA)締結相手との貿易額は前年同期比30%増となり、中国全体の貿易増加額の7割超を占めた。
同期間の貿易額は、アジア太平洋経済協力会議(APEC)の他の加盟エコノミー向けが23.9%増、東南アジア諸国連合(ASEAN)向けが22.7%増、欧州連合(EU)向けが8.4%増となった。米国との貿易も4.1%増加した。
9月の輸出を米ドル建てで見ると、米国向けは前年同月比39.6%増、EU向けは25.3%増、日本向けは15.8%増だった。また、「一帯一路」共同建設参加国・地域向けの輸出は前年同月比35.0%増となった。
今後の輸出について、馮琳氏は、海外需要の強さが当面続くとみられることから、10月の輸出伸び率は30%前後の高水準を維持する可能性があり、年末まで輸出の高い伸びが続くと予想している。
ただし、先行きにはリスクもある。7月以降、AI関連株の評価が大幅に調整され、米フィラデルフィア半導体株指数の月平均前年同月比上昇率は、6月の157.3%から9月には97.1%に低下した。10月初め以降も、同指数は下落傾向にあるという。
過去の傾向では、同指数の動きは中国の半導体輸出の伸び率に3~4カ月先行するとされる。このため、今後は半導体や自動データ処理設備・部品の輸出伸び率が高水準から鈍化し、中国全体の輸出の伸びを押し下げる可能性がある。
中国の9月の貿易額が初めて5兆元を突破した背景には、世界的なAI投資ブーム、海外需要の回復、国内製造業の高度化という三つの要因がある。足元では輸出の勢いが強まっているものの、AI関連需要が今後も拡大を続けるかどうかが、輸出の先行きを左右する重要な焦点となりそうだ。
外需が中国経済を押し上げる効果が強まっていることから、2026年第4四半期に大規模な景気刺激策を追加する必要性は、従来より低下する可能性がある。
(換算基準:1元=約23.66円)
(中国経済新聞)